Fait générateur, DSN de substitution, déclaration du SPST, intégration de la DPAE : quatre chantiers réglementaires arrivent en même temps sur les bureaux des services paie. Aucun n'est cosmétique. Voici ce qui change concrètement d'ici 2027, avec les échéances confirmées et les points à auditer dès maintenant.
Le fait générateur : la fin de la logique "date de versement"
Jusqu'ici, une rémunération suivait les règles du mois où elle était payée. Le 1er janvier 2027, cette logique bascule : chaque élément de rémunération se rattache à la période d'emploi qui l'a produit, et non plus à la date de son versement.
Avant 2027 (fait payeur)
À partir de 2027 (fait générateur)
Les cotisations suivent les règles (taux, plafonds) du mois de paiement
Les cotisations sont rattachées à la période de travail d'origine
Logique de flux financier immédiat
Logique de droit acquis par le travail réalisé
Cas concret : une prime de production versée en janvier à un salarié parti en novembre est soumise aux règles de novembre. Une indemnité de rupture conventionnelle versée après la fin du contrat se rattache au dernier mois d'activité. Pour les CDD courts qui chevauchent deux mois civils, les règles applicables sont celles du dernier jour de la période d'emploi, même si deux DSN distinctes doivent être produites.
Bon à savoir
Le dispositif s'appuie sur le décret n°2017-858 et s'applique depuis le 1er juillet 2025 en phase pilote. Le GIP-MDS a annoncé une tolérance sur cette période, mais pas un report : l'opposabilité pleine reste fixée au 1er janvier 2027.
Concrètement, cela impose à votre solution SIRH de gérer plusieurs référentiels de taux et de plafonds pour un même bulletin, selon l'origine de chaque élément versé, et de produire la DSN corrective adaptée sans reprise manuelle. C'est un point à tester dès maintenant sur un cas de rappel pluri-mensuel.
La DSN de substitution : le filet de sécurité qui ne dit pas son nom
Depuis 2026, l'Urssaf peut corriger elle-même certaines données de paie à la place de l'entreprise, si des anomalies touchant les droits retraite n'ont pas été traitées à temps. Ce n'est pas une sanction, c'est un dispositif de dernier recours pour sécuriser les droits CNAV et Agirc-Arrco des salariés, dans la continuité de l'article 39 de la LFSS 2024.
Comment se déclenche la substitution
Le mécanisme repose sur trois niveaux de comptes rendus métiers (CRM). Les CRM 119 et 120, envoyés au fil de l'eau après chaque DSN, signalent les anomalies au fur et à mesure. C'est le CRM 124, récapitulatif annuel reçu en mars, qui liste les anomalies de l'année précédente restées non corrigées, notamment les contrôles d'assiette plafonnée référencés DIPA01i et DIPA01j. Seules les anomalies présentes dans ce CRM 124 peuvent déclencher une substitution sur l'exercice concerné.
Bon à savoir
Le vrai risque n'est pas la substitution elle-même, c'est de la découvrir en mars. Traiter les CRM 119 et 120 mois après mois évite d'accumuler des anomalies qui ressurgissent toutes en même temps dans le CRM 124.
Calendrier de sécurisation :
Mars — réception du CRM 124 listant les anomalies de l'année précédente non corrigées.
Mars à mai — fenêtre pour corriger les données ou formuler une opposition motivée auprès de l'Urssaf.
Mai / juin — à défaut de correction ou d'opposition recevable, l'Urssaf émet la DSN de substitution et transmet les données rétablies à la CNAV et à l'Agirc-Arrco.
Une fois la substitution effectuée, la réémission d'une DSN sur cette période reste possible en interne, mais les données officielles retenues par les organismes de retraite restent celles recalculées par l'Urssaf.
Le SPST en DSN mensuelle : une adhésion annuelle qui devient un flux vivant
À partir de la norme P27V01, la déclaration du Service de Prévention et de Santé au Travail (SPST) dont dépend chaque salarié devra être renseignée en DSN mensuelle, et non plus gérée comme une simple adhésion annuelle. L'objectif, porté par la loi du 2 août 2021 sur la prévention en santé au travail, est de permettre aux organismes d'assurance maladie d'identifier directement le SPST à informer en cas de risque de désinsertion professionnelle.
Les cas à distinguer
SPST interentreprises unique : l'identifiant est renseigné au niveau de l'établissement, à partir du référentiel Urssaf dédié.
SPST autonome : la déclaration s'appuie sur ce même référentiel, en identifiant les interlocuteurs médicaux internes.
Changement de SPST en cours d'année (passage d'un SPST interentreprises à un SPST autonome, ou changement de prestataire) : le nouveau SPST est déclaré dans la DSN mensuelle du mois principal déclaré concerné.
Point de vigilance signalé par le GIP-MDS : quand le SPST est renseigné dans le signalement DPAE, cette information sert exclusivement à organiser la visite médicale d'embauche. Elle ne dispense pas de la déclaration du SPST en DSN mensuelle une fois le salarié en poste.
DPAE et aménagement du temps de travail : la DSN qui absorbe de nouveaux flux
Le signalement DPAE intégré à la DSN
À partir de la norme P27V01, un signalement DPAE pourra être transmis directement dans la DSN, pour les employeurs du régime général en CDI et CDD. Les contrats de travail temporaire et le régime agricole restent exclus dans un premier temps. La DPAE reste par ailleurs une démarche distincte : les entreprises qui le souhaitent pourront continuer à utiliser les canaux actuels. Le détail technique de ces évolutions est publié par Net-entreprises dans la note différentielle de la norme P27V01.
Bon à savoir
Champs identifiants à sécuriser en amont : numéro de répertoire, nom, prénom, sexe, date et lieu de naissance, NIR, identifiant du SPST, date de début de contrat, nature du contrat. Une erreur sur ces blocs remonte directement dans les contrôles DSN du mois suivant.
Le nouveau bloc "Aménagement du temps de travail" (S21.G00.75)
Ce nouveau bloc distingue les véritables suspensions du contrat (absences) des simples aménagements de temps de travail (retraite progressive, invalidité, temps partiel thérapeutique). L'enjeu n'est pas seulement déclaratif : cette distinction conditionne le calcul correct de la proratisation du plafond de Sécurité sociale, un point de contrôle déjà identifié comme sensible pour les temps partiels et les forfaits jours réduits.
Auditer sa conformité avant l'échéance
Ces quatre chantiers partagent un point commun : ils reposent sur la capacité du logiciel de paie à historiser des règles passées et à les appliquer à une régularisation présente. Un audit de conformité DSN 2027 devrait couvrir au minimum :
Historisation des règles : le logiciel peut-il appliquer les paramètres de 2025 à une régularisation traitée en 2027, sans reprise manuelle ?
Traitement des CRM : les CRM 119 et 120 sont-ils suivis chaque mois, pour éviter un CRM 124 chargé en mars ?
Référentiel SPST : l'identifiant SPST est-il correctement renseigné au niveau établissement ou individuel selon la situation ?
Bloc aménagement du temps : les gestionnaires savent-ils distinguer suspension et aménagement dans le bloc S21.G00.75 ?
Ce n'est pas un audit ponctuel à réaliser en décembre 2026. C'est un chantier de fiabilisation à mener sur plusieurs mois, en associant les équipes paie, RH, un accompagnement AMOA et l'éditeur ou le prestataire de paie.
FAQ
Le fait générateur s'applique-t-il déjà en 2026 ?+
Le dispositif est en phase pilote depuis juillet 2025, avec une tolérance annoncée par le GIP-MDS pour 2026. L'opposabilité pleine et entière est fixée au 1er janvier 2027 : la tolérance est une transition, pas un report.
Qui déclenche la DSN de substitution, l'Urssaf ou l'entreprise ?+
C'est l'Urssaf qui émet la DSN de substitution, uniquement si les anomalies listées dans le CRM 124 de mars n'ont pas été corrigées ou valablement contestées par l'entreprise dans la fenêtre qui suit.
Faut-il déclarer le SPST dans la DPAE et dans la DSN mensuelle ?+
Oui. La déclaration du SPST dans la DPAE sert uniquement à organiser la visite médicale d'embauche. Elle ne remplace pas la déclaration du SPST en DSN mensuelle une fois le salarié en poste, attendue à partir de la norme P27V01.
Le signalement DPAE en DSN concerne-t-il tous les contrats ?+
Non. À son ouverture, le service est réservé aux employeurs du régime général en CDI et CDD. L'intérim et le régime agricole en sont exclus dans un premier temps.
Cegid a confirmé que HR Sprint n'intégrera pas les évolutions réglementaires liées au fait générateur de la paie, applicable au 1er janvier 2027. Les entreprises utilisatrices doivent anticiper leur trajectoire vers une solution pérenne, mySilae étant la piste recommandée par l'éditeur.
Ce qu'il faut retenir
HR Sprint ne bénéficiera pas des évolutions réglementaires liées au fait générateur de la paie, applicable au 1er janvier 2027
Cegid recommande mySilae comme solution cible, mais le choix reste à valider selon les besoins de chaque entreprise
La reprise des données et l'archivage des historiques doivent être cadrés dès le début du projet
Une migration est l'occasion de fiabiliser le paramétrage plutôt que de reproduire l'existant à l'identique
Cegid HR Sprint : ce qui évolue à partir de 2027
À compter du 1er janvier 2027, les entreprises devront être en mesure de prendre en compte les évolutions réglementaires liées au fait générateur de la paie. Cegid a précisé que HR Sprint ne bénéficiera pas des évolutions nécessaires pour accompagner cette réforme.
L'enjeu n'est donc pas une interruption immédiate du fonctionnement de HR Sprint, mais bien la pérennité de l'environnement paie au regard des évolutions réglementaires à venir. Pour les entreprises concernées, cette situation nécessite d'anticiper la trajectoire de migration vers une solution adaptée.
Vous utilisez HR Sprint et vous vous interrogez sur la suite à donner ?
Le fait générateur de paie : pourquoi 2027 constitue une échéance importante
Le fait générateur permet de rattacher les cotisations sociales à la période au titre de laquelle les rémunérations sont dues. Cette évolution a notamment des conséquences sur la manière dont certaines régularisations doivent être traitées dans le logiciel de paie et déclarées en DSN.
À terme, les solutions de paie doivent être capables de gérer ces mécanismes de manière fiable, notamment lorsqu'une régularisation concerne une période d'emploi antérieure. Le sujet n'est pas nouveau : les évolutions liées au fait générateur sont introduites progressivement depuis plusieurs années. L'échéance du 1er janvier 2027 constitue cependant un point de bascule important pour les entreprises et leurs outils de paie.
Pour aller plus loin sur les mécanismes de calcul, retrouvez les définitions clés dans notre lexique de la paie.
Quelle solution choisir après HR Sprint ?
Cegid recommande à ses clients HR Sprint d'étudier une transition vers mySilae. Cette orientation peut constituer une trajectoire pertinente, mais une migration ne doit pas être réduite au simple changement de logiciel.
Avant de choisir une solution cible, il est nécessaire d'analyser :
les besoins fonctionnels de l'entreprise
les conventions collectives appliquées
les accords et usages internes
les interfaces avec la GTA, la comptabilité ou les autres outils RH
les spécificités de paramétrage
les processus actuels de production de la paie
les besoins des équipes paie et RH
Le bon choix n'est pas nécessairement celui qui semble le plus simple sur le papier : il doit répondre aux besoins réels de l'entreprise et à sa trajectoire à moyen terme.
Migration HR Sprint : ne négligez pas vos données historiques
Une migration de logiciel de paie ne concerne pas uniquement les bulletins des salariés en cours. Les entreprises doivent également anticiper la conservation et l'accès à leurs historiques de paie et données sociales.
Avant toute transition, il est nécessaire de définir précisément :
quelles données doivent être reprises dans la nouvelle solution
quelles données doivent être archivées
sous quel format elles seront conservées
comment les anciens bulletins et historiques pourront être consultés
quelles informations devront rester disponibles pour répondre aux obligations de l'entreprise
Ce sujet doit être traité dès le cadrage du projet, et non au moment de la bascule.
Profiter de la migration pour fiabiliser le paramétrage
Une migration est également l'occasion de prendre du recul sur l'environnement paie existant. Au fil des années, un logiciel peut accumuler des règles spécifiques, des adaptations ou des traitements manuels répondant à des besoins ponctuels.
Avant de reproduire ces éléments dans une nouvelle solution, il est pertinent de déterminer quelles règles sont toujours nécessaires, lesquelles peuvent être supprimées, quelles pratiques reposent sur des habitudes historiques, quels paramétrages doivent être actualisés et quelles données doivent être fiabilisées avant leur reprise.
Migrer à l'identique n'est pas toujours la meilleure stratégie. Le projet peut au contraire devenir une véritable démarche de fiabilisation de votre environnement paie.
Pourquoi anticiper votre migration dès 2026 ?
Un projet de migration paie nécessite plusieurs étapes : cadrage, audit, reprise des données, paramétrage, tests, paie parallèle et accompagnement des équipes. Ces étapes doivent être planifiées suffisamment tôt pour laisser le temps de traiter les éventuels écarts avant la première paie dans le nouvel environnement.
Plus le projet est engagé tardivement, plus les marges de manœuvre se réduisent. Anticiper permet notamment de sécuriser le calendrier de migration, d'identifier les spécificités de paie suffisamment tôt, de fiabiliser les données reprises, de réaliser plusieurs phases de tests, de préparer les équipes au changement et de limiter les risques au moment du passage en production.
Les 5 étapes d'une migration HR Sprint sécurisée
1
Auditer l'existantAnalyser le paramétrage actuel, les conventions collectives, les accords d'entreprise, les interfaces et les processus de production de la paie.
2
Définir la stratégie de migrationIdentifier les données à reprendre, les données à archiver et les modalités de transition vers la solution cible.
3
Paramétrer la nouvelle solutionTransposer les règles nécessaires à l'entreprise dans le nouvel environnement, sans reproduire automatiquement les paramétrages devenus obsolètes.
4
Tester et comparer les paiesMettre en place une phase de tests et, lorsque cela est pertinent, une paie en parallèle afin de comparer les résultats entre les deux environnements.
5
Accompagner les équipesFormer les gestionnaires de paie et les utilisateurs afin de garantir une prise en main rapide et une autonomie sur la nouvelle solution.
HR Sprint va-t-il cesser de fonctionner au 1er janvier 2027 ?+
Non. L'enjeu concerne avant tout l'évolution du maintien réglementaire et la capacité de la solution à intégrer les évolutions nécessaires liées à la réforme du fait générateur de la paie.
Est-on obligé de choisir mySilae ?+
Cegid recommande mySilae comme solution cible pour les entreprises concernées. Toutefois, le choix d'une solution de paie doit être réalisé en fonction du contexte, des besoins et des contraintes propres à chaque entreprise.
Combien de temps faut-il prévoir pour une migration ?+
La durée dépend notamment de la taille de l'entreprise, de la complexité du paramétrage, du nombre de conventions collectives, des interfaces et du périmètre de reprise des données. Un cadrage préalable permet d'établir un calendrier réaliste et adapté.
Que deviennent mes anciennes données HR Sprint ?+
La stratégie d'archivage et de conservation des historiques doit être définie avant la migration. Il est important d'anticiper les modalités d'accès aux anciennes données et aux bulletins de paie.
Cegid HR Sprint : anticipez votre trajectoire avant 2027
L'évolution du maintien réglementaire de HR Sprint constitue une échéance importante pour les entreprises concernées. Au-delà du choix d'un nouvel outil, la réussite du projet repose sur la qualité du cadrage, la reprise des données, le paramétrage et les phases de tests.
Anticiper permet de transformer cette évolution réglementaire en véritable opportunité pour fiabiliser votre environnement paie et repartir sur une solution adaptée à vos besoins.
Besoin d'évaluer votre environnement HR Sprint ?
Chez L'EXTER RH, nous accompagnons les entreprises dans l'audit de leur environnement paie, la définition de leur trajectoire de migration et la sécurisation de leur passage vers une nouvelle solution.
La DSN de substitution entre dans une nouvelle phase opérationnelle : en juin 2026, l'URSSAF pourra corriger d'autorité les anomalies DSN non rectifiées par les employeurs. L'arrêté du 30 avril 2026, publié au Journal officiel du 2 mai, apporte les précisions attendues sur deux points : quels organismes reçoivent les données corrigées, et quelle obligation d'information pèse désormais sur l'employeur envers ses salariés.
Si votre tableau de bord DSN affiche encore des anomalies DIPA01i ou DIPA01j non soldées, voici ce que vous devez savoir avant juin 2026.
La DSN de substitution : rappel du mécanisme
Depuis la généralisation de la DSN, l'URSSAF dispose d'un dispositif de fiabilisation continue des données déclarées. Le principe est le suivant.
1
Chaque mois où des anomalies sont détectées, l'URSSAF adresse à l'employeur un compte rendu métier (CRM) précisant les écarts constatés.
2
Si les anomalies ne sont pas corrigées, un CRM de rappel annuel est transmis en mars de l'année suivante (N+1), récapitulant toutes les anomalies persistantes de l'année N. Pour les anomalies 2025, ce CRM était disponible dès le 23 ou 26 mars 2026 selon l'échéance déclarative de l'entreprise (23 mars pour les SIRET à échéance du 5 mars, 26 mars pour ceux à échéance du 15 mars).
3
L'employeur dispose alors d'un délai pour régulariser ou formuler une opposition motivée. En cas de silence ou d'inaction, l'URSSAF peut se substituer au déclarant en émettant elle-même une DSN corrigée.
📅 Calendrier 2026 à retenir
Pour les anomalies de l'année 2025, les DSN de substitution seront émises en juin 2026. Cette année, deux contrôles sont éligibles à la substitution d'autorité : DIPA01i (assiette plafonnée salarié temps plein) et DIPA01j (assiette plafonnée salarié temps partiel).
Les corrections issues de la DSN de substitution peuvent avoir une incidence directe sur les droits des salariés — notamment leurs droits à la retraite. C'est là qu'intervient l'arrêté du 30 avril 2026.
Quels organismes reçoivent les données corrigées ?
Lorsque la DSN de substitution génère des corrections ayant un impact sur les droits sociaux des salariés (assurance vieillesse, retraite complémentaire), l'URSSAF est tenue de transmettre les informations nécessaires à certains organismes de protection sociale.
L'arrêté du 30 avril 2026 fixe la liste de ces destinataires :
Les organismes chargés des régimes d'assurance vieillesse légalement obligatoires — en pratique, principalement les CARSAT
Le cas échéant, les services de l'État chargés de la liquidation des pensions
Cette transmission est réalisée via la norme NeODES.
Les catégories de données transmises
Les organismes récipiendaires sont habilités à recevoir les données suivantes, définies par référence à l'arrêté du 9 février 2022 relatif aux données DSN :
Catégorie
Exemples de données
Identité entreprise / établissement
SIREN, SIRET, adresse postale
Identité du salarié
Nom de famille, NIR
Cotisations sociales
Montant des cotisations, détail du versement
Situation professionnelle
Type de contrat, convention collective, ancienneté, rémunération, net versé, solde de congés, date de fin de contrat
Données de gestion DSN
Données techniques d'exploitation de la DSN
L'URSSAF précise également aux organismes destinataires les périodes d'emploi mensuelles (ou l'année civile à défaut) auxquelles se rapportent les corrections.
ℹ️ Même règle en cas de contrôle URSSAF
L'obligation de transmission s'applique aussi lorsque la DSN de substitution fait suite à un contrôle URSSAF débouchant sur un redressement de cotisations et contributions sociales (art. L. 243-7-8 CSS).
Nouvelle obligation : informer les salariés concernés
C'est le point le plus opérationnel de l'arrêté. L'article 3 impose une obligation d'information à la charge de l'employeur.
Dès que l'URSSAF l'informe de la réalisation de corrections via une DSN de substitution, l'employeur doit aviser chaque salarié concerné des ajustements susceptibles d'avoir des conséquences sur ses droits à prestations.
⚠️ Ce que dit exactement l'arrêté
« Par tout moyen et dans un délai raisonnable. » Aucune forme particulière n'est imposée (courrier, email, remise en main propre). L'employeur est libre du canal mais doit pouvoir en justifier.
Concrètement, que doit contenir cette information ?
L'arrêté ne détaille pas le contenu exact du message. En pratique, il s'agit de communiquer au salarié :
le fait qu'une DSN de substitution a été émise par l'URSSAF
la nature des corrections apportées (assiette recalculée, cotisations ajustées…)
les périodes d'emploi concernées
l'incidence potentielle sur ses droits (retraite en priorité)
Sur le plan paie, l'URSSAF précise par ailleurs qu'elle n'attend pas de DSN corrective de la part du déclarant à la suite d'une substitution. Les montants corrigés figurent dans le CRM post-substitution mais ne doivent pas être réémis en DSN.
Ce que les responsables paie doivent faire avant juin 2026
La fenêtre pour agir avant l'émission des DSN de substitution se referme. Voici les actions prioritaires :
✅Consulter le tableau de bord DSN sur net-entreprises.fr et urssaf.fr (service Suivi DSN)
✅Identifier les anomalies DIPA01i et DIPA01j persistantes sur les périodes 2025
✅Régulariser les assiettes plafonnées dans les temps, ou formuler une opposition motivée
✅Préparer un modèle d'information salarié à activer dès réception du CRM post-substitution
✅Vérifier que les assiettes brutes négatives ne sont pas déclarées telles quelles — elles doivent être ramenées à zéro
✅Garder une trace de l'information transmise aux salariés (date, moyen utilisé)
ℹ️ Focus sur les assiettes brutes négatives
Une assiette brute ne peut pas être négative par nature — elle correspond à la somme des éléments soumis à cotisations. Si une régularisation d'absence sur M-1 conduit à un montant négatif, il doit être ramené à zéro dans la DSN. L'URSSAF générera un CRM signalant l'anomalie, mais n'émettra pas de DSN de substitution sur ce point tant que la nouvelle doctrine sur le fait générateur ne sera pas opposable (horizon 2027 au plus tôt).
Questions fréquentes
Oui. Le CRM de rappel annuel n'est transmis qu'aux employeurs ayant des anomalies persistantes au 31 décembre de l'année N-1. Si toutes les anomalies ont été corrigées en cours d'année, aucun CRM ne vous est adressé — c'est le signe que votre DSN est conforme.
Non. Le silence de l'URSSAF ne vaut pas validation de votre opposition. L'URSSAF vise un traitement sous 8 à 12 jours, mais elle s'engage à répondre de façon motivée avant toute substitution. La substitution ne sera pas engagée tant qu'une réponse n'a pas été transmise.
C'est la responsabilité de l'employeur de mettre à jour la paie si cela est pertinent. En revanche, l'URSSAF n'attend aucune correction en DSN de votre part. Les montants corrigés figurent dans le CRM post-substitution mais ne doivent pas être réémis en DSN — cela créerait des doublons.
Non. Les DSN de substitution sont bloquées pendant et après un contrôle d'assiette sur place ou sur pièces par un inspecteur URSSAF. Ce blocage évite les mises en demeure en doublon avec le redressement issu du contrôle.
Ce que change l'arrêté du 30 avril 2026
Ce texte finalise un dispositif dont le cadre légal existait depuis 2023. Il apporte deux précisions concrètes :
La liste officielle des organismes (CARSAT, services de l'État) habilités à recevoir les données issues des corrections, via la norme NeODES.
Le cadre de l'obligation d'information salarié : par tout moyen, dans un délai raisonnable, à compter de la notification de l'URSSAF à l'employeur.
Pour les responsables paie d'ETI ou de grandes entreprises gérant plusieurs établissements et des volumes importants de bulletins, le risque d'anomalies non corrigées est réel — d'autant que les contrôles DIPA01i et DIPA01j peuvent concerner des dizaines de salariés simultanément. Une revue proactive du tableau de bord DSN avant fin mai reste la meilleure façon d'éviter une substitution non maîtrisée.
Votre DSN affiche des anomalies non corrigées avant juin 2026 ?
Nos consultants paie analysent votre situation et vous accompagnent dans la régularisation, de la correction DSN à l'information de vos salariés.Prendre contact avec L'EXTER RH
La revalorisation SMIC juin 2026 est officielle depuis le 13 mai. L'INSEE a publié l'indice des prix d'avril à 2,2 % sur un an, franchissant le seuil légal qui déclenche automatiquement l'ajustement du salaire minimum. Résultat : le taux horaire brut passe de 12,02 € à 12,31 € dès le 1er juin. Pour un Responsable Paie, ce n'est pas juste un chiffre à retenir — c'est une cascade d'ajustements à sécuriser avant le premier traitement de juin.
Les nouveaux montants du SMIC horaire 2026 au 1er juin
Avant (janv. 2026)
Après (juin 2026)
Taux horaire brut
12,02 €
12,31 €
Mensuel brut (35h)
1 823,03 €
1 867,02 €
Mensuel net
1 443,11 €
1 477,93 €
Hausse
—
+2,41 % / +43,99 €/mois
Ces montants s'appliquent en métropole, en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon. À Mayotte, le SMIC horaire brut passe à 9,56 €, soit 1 449,93 € mensuel brut.
Pour les entreprises à durée collective de 39h :
Majoration heures sup.
Montant brut mensuel
10 % (36e à 39e heure)
2 101,73 €
25 % (36e à 39e heure)
2 133,73 €
⚠️ Point de vigilance — moins de 18 ans : pour les jeunes salariés de moins de 18 ans ayant moins de 6 mois de pratique professionnelle dans la branche, le taux SMIC fait l'objet d'un abattement : 9,85 €/h pour les moins de 17 ans (abattement 20 %) et 11,08 €/h pour les 17 ans (abattement 10 %).
À noter : au 1er janvier 2026, le SMIC avait déjà progressé de 1,18 %. Ce sont donc deux revalorisations en six mois. L'impact cumulé sur la masse salariale mérite d'être recommuniqué à la direction financière sans attendre.
Pourquoi une revalorisation du SMIC en cours d'année ?
Le mécanisme est automatique, inscrit dans le Code du travail (art. L. 3231-5). Dès que l'inflation progresse de plus de 2 % sur douze mois par rapport à l'indice pris en compte lors de la dernière revalorisation, le SMIC est ajusté dans les mêmes proportions, à compter du premier jour du mois suivant la publication de l'indice.
Ce n'est pas une décision politique discrétionnaire. L'employeur ne peut ni retarder ni contourner l'application du nouveau taux au 1er juin. Environ 2,2 millions de salariés sont directement rémunérés au SMIC et concernés par cette revalorisation, auxquels s'ajoutent les salariés dont la rémunération conventionnelle devra être réajustée au-dessus du nouveau plancher légal.
Le point que personne ne voit venir : l'impact sur la RGDU 2026
C'est le sujet le plus technique de cette revalorisation et le moins traité dans la presse généraliste.
La RGDU (Réduction Générale Dégressive Unique), en vigueur depuis le 1er janvier 2026, calcule son coefficient sur la base du SMIC annuel. Quand le SMIC change en cours d'année, la règle de droit commun (art. D. 241-7, IV du Code de la sécurité sociale) prévoit une proratisation : le SMIC annuel de référence est calculé en sommant les deux périodes, soit 5 mois à 12,02 € + 7 mois à 12,31 €, ce qui aurait mécaniquement augmenté le coefficient et rendu l'exonération légèrement plus favorable à l'employeur.
Ce ne sera pas le cas en 2026. Le 22 mai 2026, le ministre de l'Action et des comptes publics a annoncé la publication d'un décret dérogatoire : le paramètre SMIC retenu pour le calcul du coefficient RGDU reste figé à 12,02 €/h sur toute l'année 2026, quelle que soit la revalorisation intervenue au 1er juin.
⚠️ Conséquence pratique : deux paramètres SMIC coexistent en paie à partir de juin 2026
12,31 €/h — taux à appliquer pour la rémunération de vos salariés dès le 1er juin
12,02 €/h — paramètre SMIC figé à utiliser dans la formule de coefficient RGDU, sur toute l'année 2026
Le coût employeur augmente en juin. L'exonération RGDU, elle, ne s'ajuste pas à la hausse.
En pratique, vérifiez que vos logiciels (Cegid HRU, Silae, Sage, ADP, SAP HCM) distinguent bien ces deux valeurs et que les codes DSN 028 et 029 sont paramétrés en conséquence pour les bulletins de juin à décembre. Un coefficient RGDU recalculé sur le mauvais paramètre SMIC génère des anomalies sur tous les bulletins concernés — et un risque URSSAF à la clé.
Le taux horaire SMIC passe à 12,31 € pour toutes les paies de juin. Si votre logiciel intègre les revalorisations via un flux éditeur, vérifiez que la mise à jour est effectivement appliquée avant le premier traitement. Ne présumez pas que c'est fait.
Contrôler les minima conventionnels
Un salarié dont la rémunération conventionnelle est inférieure au nouveau SMIC doit être mécaniquement relevé à 12,31 €/h. Identifiez également les salariés à temps partiel — ils sont souvent oubliés dans ces vérifications.
Mettre à jour la grille de rémunération des apprentis
Les minima légaux d'apprentissage sont indexés sur le SMIC. Ils augmentent mécaniquement au 1er juin. Voir le tableau ci-dessous.
Anticiper l'impact sur les heures supplémentaires
La revalorisation du taux horaire modifie la base de calcul des majorations. Vérifiez votre paramétrage pour les salariés dont la rémunération est proche du plancher légal.
Communiquer en interne
Vos managers vont avoir des questions sur les bulletins de juin. Une note interne anticipée — même courte — évite les appels de dernière minute et démontre la proactivité de votre équipe.
Grille de rémunération des apprentis au 1er juin 2026
Âge
1ère année
2ème année
3ème année
Moins de 18 ans
504,10 € (27 %)
728,14 € (39 %)
1 026,86 € (55 %)
18 à 20 ans
802,82 € (43 %)
952,18 € (51 %)
1 250,90 € (67 %)
21 à 25 ans
989,52 € (53 %)
1 138,88 € (61 %)
1 456,28 € (78 %)
26 ans et +
1 867,02 € (100 %)
1 867,02 € (100 %)
1 867,02 € (100 %)
⚠️ Rappel : ces montants sont les minima légaux. Les branches (métallurgie, BTP, Syntec…) peuvent prévoir des grilles supérieures. Appliquez toujours le salaire le plus favorable entre le minimum légal et le minimum conventionnel.
Ce que ça coûte réellement à l'employeur
Sur un salarié au SMIC à temps plein, la hausse brute est de 44 €/mois. Charges patronales comprises, le surcoût employeur avoisine 55 à 60 € par mois et par salarié.
Effectif au SMIC
Surcoût mensuel estimé (charges incluses)
10 salariés
550 – 600 €
50 salariés
2 750 – 3 000 €
100 salariés
5 500 – 6 000 €
Ces chiffres sont à intégrer dans vos projections budgétaires et à remonter à la DAF sans attendre.
Checklist paie — SMIC juin 2026
Avant de lancer vos traitements de paie de juin :
Mise à jour du taux SMIC à 12,31 €/h dans le logiciel
Identification des salariés sous le nouveau plancher (y compris temps partiels)
Contrôle des minima conventionnels
Vérification du recalcul RGDU — décret à surveiller
Mise à jour des rémunérations d'apprentis et contrats de pro
Contrôle des heures supplémentaires majorées
Vérification cohérence DSN (codes 028 et 029)
Communication interne aux managers
FAQ — Revalorisation SMIC juin 2026
Le SMIC mensuel net est de 1 477,93 € à partir du 1er juin 2026, pour un temps plein à 35h. Le SMIC horaire brut est de 12,31 €. Ce montant est une estimation : le net effectivement versé peut varier selon les cotisations applicables dans l'entreprise.
Oui. Le SMIC avait été revalorisé de 1,18 % au 1er janvier 2026 (décret n° 2025-1228 du 17 décembre 2025). La revalorisation du 1er juin 2026 (+2,41 %) est la deuxième de l'année, déclenchée automatiquement par le franchissement du seuil légal d'inflation de 2 %.
Le SMIC est la base de calcul du coefficient RGDU. Une revalorisation en cours d'année modifie ce coefficient à partir de juin. Deux scénarios sont possibles selon le décret gouvernemental attendu avant le 1er juin : proratisation du SMIC annuel (favorable à l'employeur) ou gel du paramètre à la valeur de janvier 2026. Dans tous les cas, vérifiez le paramétrage de vos logiciels et les codes DSN 028 et 029.
Oui. Les minima légaux d'apprentissage sont exprimés en pourcentage du SMIC. Ils augmentent mécaniquement avec la revalorisation. Le nouveau taux de référence est 12,31 €/h brut au 1er juin 2026. Consultez le tableau de la grille apprentissage dans cet article pour les montants par tranche d'âge et année de contrat.
La revalorisation du SMIC au 1er juin 2026 est une obligation légale non négociable. Ce qui distingue une équipe paie fiable, c'est la qualité de l'exécution : paramétrage logiciel juste, RGDU sécurisée, grilles apprentissage mises à jour, minima conventionnels contrôlés, DSN cohérente.
Besoin de renfort paie pour juin ?
Nos consultants peuvent auditer vos paramétrages et vérifier la conformité de vos calculs RGDU avant le 1er juin.
Le renfort paie est souvent la dernière solution envisagée et pourtant la plus rapide à mettre en œuvre. Un gestionnaire qui part sans préavis, une clôture qui s'accumule, un projet SIRH qui mobilise toute l'équipe : les situations qui déclenchent un besoin de renfort paie sont prévisibles. Ce qui l'est moins, c'est le délai pour trouver le bon profil surtout quand on cherche quelqu'un d'opérationnel sur Cegid HR Ultimate, Sage, ADP ou Silae dès le premier jour.
Ce guide s'adresse aux Responsables paie et DRH de services paie de 3 000 à 15 000 bulletins/mois. Pas aux TPE qui cherchent à externaliser intégralement aux équipes structurées qui ont besoin d'un appui ponctuel ou récurrent, sans remettre en cause leur organisation.
5 situations qui déclenchent un besoin de renfort paie
Un service paie bien rodé peut se retrouver en difficulté du jour au lendemain. Voici les 5 situations les plus fréquentes rencontrées par nos clients.
1. Départ soudain d'un gestionnaire en période de clôture
C'est la situation la plus critique. Un gestionnaire démissionne ou tombe en arrêt maladie long en pleine clôture : l'équipe restante absorbe la charge, les délais glissent, les erreurs augmentent. Un renfort paie opérationnel sous 48 à 72h est la seule réponse réaliste.
2. Pic d'activité lié à un projet structurant
NAO, migration SIRH, fusion-acquisition, intégration d'une nouvelle entité, ce type de projet génère une surcharge ponctuelle sur l'équipe paie sans justifier un recrutement permanent. Le renfort paie projet permet d'absorber la charge sans déstabiliser l'organisation.
3. Absence longue durée non anticipée
Congé maternité, arrêt maladie prolongé, départ en retraite... Quand le remplacement interne n'est pas possible, le renfort paie externalisé assure la continuité sans délai d'intégration.
4. Charge réglementaire ponctuelle
Mise en place de la RGDU 2026, gestion des congés payés en arrêt maladie, audit de conformité paie, préparation à la transparence salariale. Ces chantiers mobilisent les équipes paie sur des sujets techniques qui s'ajoutent à la production courante. Un consultant spécialisé prend en charge la partie réglementaire pendant que l'équipe gère les clôtures.
5. Sous-effectif chronique sans recrutement immédiat
Le marché de la paie est tendu. Un poste de gestionnaire peut rester vacant 3 à 6 mois. Le renfort paie récurrent permet de tenir pendant la période de recrutement sans surcharger l'équipe en place.
Renfort paie ponctuel vs renfort paie récurrent : quelle formule choisir ?
Les deux situations ne se gèrent pas de la même façon.
Le renfort paie ponctuel : couvre une période courte et délimitée. Il intervient sur une clôture, un projet, un pic d'activité identifié. L'objectif est d'absorber la charge immédiate sans engagement sur la durée.
Le renfort paie récurrent : s'inscrit dans la durée, à raison de quelques jours par semaine ou par mois. Il convient aux situations de sous-effectif structurel ou aux équipes qui gèrent un volume croissant sans pouvoir recruter immédiatement. Le consultant monte en connaissance de votre environnement et devient progressivement un appui fiable sur vos règles de gestion et vos outils.
La règle simple : si le besoin est lié à un événement ponctuel identifié, optez pour la mission courte. Si le besoin dure plus de 2 mois, un dispositif récurrent est plus efficace et moins coûteux que de renouveler des missions ponctuelles en urgence.
Renfort paie sur logiciel : Cegid, Sage, ADP, Silae...
Un renfort paie généraliste passe en moyenne 2 à 3 semaines à comprendre votre logiciel, vos règles de gestion et vos conventions collectives. Sur une mission de 4 semaines, c'est la moitié du temps perdu en montée en compétences.
Chez L'EXTER RH, nos consultants maîtrisent les principaux logiciels du marché (Cegid Payroll Ultimate, Sage Paie, ADP, Silae...) avant même d'arriver chez vous. Ils connaissent les paramétrages, les spécificités, les points de vigilance propres à chaque outil.
Concrètement, ça signifie :
Prise en main du logiciel dès le premier jour
Production autonome dès la première clôture
Aucun temps perdu à expliquer ce que l'outil sait faire ou ne sait pas faire
Comment se passe une mission de renfort paie chez L'EXTER RH ?
Voici le déroulé type d'une mission de renfort paie, du premier contact à la passation.
Étape 1 — Qualification du besoin (J+0) : Un premier échange de 30 minutes pour comprendre votre logiciel, votre volume, votre convention collective, et le contexte de la mission. On identifie le profil adapté parmi nos consultants disponibles.
Étape 2 — Proposition de profil (J+1) : Nous vous proposons un ou deux profils avec leur expérience logiciel et sectorielle. Vous choisissez — ou vous nous demandez d'autres options.
Étape 3 — Démarrage (J+2 à J+5 selon urgence) Le consultant arrive avec une connaissance du logiciel. Un brief de 2 heures sur vos règles de gestion spécifiques suffit pour qu'il soit opérationnel. Pas de formation, pas de tutorat chronophage.
Étape 4 — Production autonome Le consultant prend en charge les tâches définies — clôtures, éléments variables, DSN, suivi des absences — en lien direct avec votre Responsable paie ou votre DRH.
Étape 5 — Passation documentée En fin de mission, le consultant produit une note de passation sur les points d'attention, les paramétrages touchés et les dossiers en cours. Votre équipe reprend la main sans perte d'information.
FAQ : Renfort paie
Peut-on activer un renfort paie en urgence, sous 48h ? Oui, dans la plupart des cas. Notre réseau de consultants disponibles nous permet de répondre à des demandes urgentes sous 24 à 72h. L'urgence ne justifie pas de prendre n'importe quel profil, nous qualifions toujours le besoin avant de proposer.
Quelle différence entre renfort paie et externalisation complète ? Le renfort paie s'intègre à votre équipe existante — le consultant travaille sous la supervision de votre Responsable paie, sur vos outils, selon vos process. L'externalisation complète de la paie transfère la responsabilité de la production à un prestataire externe. Le renfort paie est une solution de continuité, pas de substitution.
Le consultant peut-il intervenir à distance ? Oui. La majorité de nos missions de renfort paie se font en distanciel ou en mode hybride. Selon votre logiciel et votre organisation, une présence sur site peut être nécessaire pour les premières clôtures puis la mission passe en distanciel.
Intervenez-vous uniquement sur Cegid et Silae ? Non. Nous intervenons sur l'ensemble des principaux logiciels paie du marché. Cegid et Silae sont nos logiciels les plus fréquents, mais nos consultants couvrent aussi Sage, ADP et d'autres solutions selon les profils disponibles. Consultez notre page solutions SIRH pour plus de détails.
Besoin de renfort paie ?
Dites-nous votre logiciel, votre volume et votre délai, nous vous proposons un profil adapté sous 48h.
Les jours fériés paie sont loin d’être un simple sujet administratif. En réalité, ils concentrent une grande partie des risques en matière de conformité sociale.
Une mauvaise application des règles, qu’il s’agisse du maintien de salaire, de la gestion des variables ou du paramétrage du SIRH, peut entraîner des conséquences importantes :
rappels de salaire sur plusieurs années,
redressements URSSAF,
voire dégradation du climat social.
Exemple concret : une entreprise de 150 salariés contrainte de régulariser plusieurs années de paie après une mauvaise gestion des heures supplémentaires structurelles lors des jours fériés chômés. Le coût total s’est élevé à plusieurs dizaines de milliers d’euros.
La gestion des jours fériés paie repose sur une articulation précise entre le Code du travail, les conventions collectives et les règles internes de l’entreprise.
Dans cet article, nous vous proposons une lecture claire et opérationnelle pour sécuriser vos pratiques en 2026.
Jours fériés 2026 : calendrier et impacts en paie
En 2026, la configuration du calendrier est particulièrement structurante : 9 jours fériés sur 11 tombent en semaine.
Cela implique mécaniquement :
davantage de jours chômés à maintenir
plus de situations de ponts
une charge accrue pour les équipes paie
Les principaux jours fériés légaux sont définis par le Code du travail (article L.3133-1).
À noter : certaines spécificités territoriales s’appliquent, notamment en Alsace-Moselle (Vendredi Saint, Saint-Étienne) ou dans les DOM, où les dates peuvent différer.
La gestion des jours fériés en paie nécessite une maîtrise technique et réglementaire fine.
Entre maintien de salaire, règles conventionnelles et paramétrage des outils, les sources d’erreurs sont nombreuses.
Sécuriser ces pratiques, c’est :
limiter les risques URSSAF
garantir l’équité salariale
fiabiliser vos processus RH
Réaliser un audit de conformité paie est devenu incontournable pour les ETI et grandes entreprises. Les redressements URSSAF représentent près d'un milliard d'euros chaque année, souvent liés à des erreurs de paramétrage ou une mauvaise interprétation de la réglementation.
En 2026, entre l'évolution du BOSS (Bulletin officiel de la Sécurité sociale), la réforme du calcul des cotisations avec la RGDU, les nouvelles règles sur les congés payés en arrêt maladie et la directive européenne sur la transparence salariale, les entreprises doivent renforcer leur vigilance.
Un audit de conformité paie permet d'identifier les anomalies et de sécuriser la conformité sociale de l'entreprise avant tout contrôle URSSAF.
En 30 secondes : ce qu'un audit de conformité paie sécurise
Sécuriser la trésorerie en limitant les rappels de cotisations
Fiabiliser les paramétrages du logiciel de paie
Réduire les risques sociaux (ruptures, temps de travail, égalité salariale)
Voici les 5 erreurs de paie les plus coûteuses à surveiller en 2026.
1. Congés payés et arrêt maladie : un risque rétroactif depuis 2009
Depuis la loi du 22 avril 2024, le droit français s'est aligné sur les normes européennes : la maladie n'est plus suspensive de l'acquisition des congés payés.
Ce qu'il faut retenir pour votre calcul de paie :
Acquisition différenciée : 2 jours ouvrables/mois pour une maladie non professionnelle (limité à 24 jours/an) contre 2,5 jours pour un accident du travail ou maladie professionnelle (AT/MP).
Rétroactivité massive : Pour les salariés en poste, les réclamations de droits non acquis peuvent remonter jusqu’à décembre 2009.
Obligation d'information : À chaque reprise, l'employeur doit notifier par écrit le solde de congés et la date limite de consommation (sous 30 jours). Sans cette preuve, le délai de report de 15 mois ne court pas, créant une dette sociale perpétuelle.
2. Paramétrage des allègements de cotisations : une erreur fréquente en paie
En pratique, les erreurs de paramétrage dans les logiciels de paie sont redoutables car elles se répètent chaque mois sur l'ensemble de la masse salariale.
Le SMIC de référence 2026 : Les audits se basent sur un SMIC horaire à 12,02 € (SMIC mensuel 2026 : 1 823,03 €). L’intégration de la PPV (Prime de Partage de la Valeur) dans l'assiette de calcul du coefficient de réduction générale reste le point de contrôle n°1 des inspecteurs.
Optimisation du Paramètre T : La méthode de la moyenne pondérée pour intégrer la cotisation chômage et la fraction AT/MP est complexe. Une mauvaise configuration peut soit vous faire perdre des allègements légitimes, soit générer un indu que l'URSSAF récupérera sur 3 ans.
Baisse du plafond IJSS : Le passage du plafond de 1,8 à 1,4 SMIC alourdit mécaniquement la charge du maintien de salaire employeur. Ce transfert de charge doit être anticipé dans vos budgets 2026.
3. Ruptures de contrat et risque URSSAF sur les salariés seniors
Le formalisme des ruptures de contrat est la première cause de défaite aux Prud'hommes (65 % des jugements favorables aux salariés).
Indemnités de rupture conventionnelle : Pour les salariés seniors, l'exonération de cotisations est conditionnée à la preuve que le salarié n'est pas en mesure de liquider sa retraite. L'absence de relevé de carrière archivé avant la signature entraîne une requalification systématique de l'indemnité en salaire par l'URSSAF.
Salariat déguisé : Le recours aux auto-entrepreneurs ou freelances agissant sous un lien de subordination réel (horaires imposés, directives précises) est une priorité de contrôle en 2026
4. Temps de travail et heures supplémentaires : un risque majeur de contentieux
En cas de litige sur les heures supplémentaires, la charge de la preuve repose sur l'employeur. Sans un système de décompte fiable et contradictoire, les tribunaux valident quasi-systématiquement la parole du salarié.
Les "temps cachés" (mails hors horaires, préparation de poste, astreintes mal définies) peuvent mener à des redressements de plusieurs centaines de milliers d'euros. Un outil de suivi du temps n'est plus une option, c'est une police d'assurance juridique.
5. Transparence salariale : une nouvelle obligation à anticiper pour 2026
Enfin, la Directive UE 2023/970 impose de nouvelles obligations de transparence dès juin 2026.
Année de référence 2025 : Pour être conforme en 2026, vos données de rémunération actuelles servent de base.
Seuil de 5 % : Tout écart de salaire homme/femme supérieur à 5 % non justifié par des critères objectifs (ancienneté, diplôme, performance) obligera l'entreprise à engager des mesures correctives immédiates. Anticiper ce diagnostic est crucial pour éviter les sanctions et protéger votre marque employeur.
Tableau de synthèse : Risques vs Solutions de conformité
Point de vigilance
Impact financier potentiel
Action corrective
Congés & Maladie
Rappels de salaire (rétroactivité depuis 2009)
Notification écrite du solde de congés au retour du salarié
Réduction générale / Paramètre T
Majorations URSSAF (5 % + 1 % par mois)
Audit du paramétrage du logiciel de paie
Ruptures Seniors
Requalification de l’indemnité en salaire
Archivage du relevé de carrière avant signature
Heures supplémentaires
Rappels de salaire sur 3 ans + dommages et intérêts
Mise en place d’un suivi du temps opposable
Écarts salariaux
Sanctions + risque d’image employeur
Simulation sur les données de rémunération 2025
Audit de paie : un levier de performance et de conformité
La paie en 2026 devient de plus en plus complexe. Les évolutions réglementaires, la digitalisation des processus RH et l’intensification des contrôles URSSAF imposent une vigilance accrue.
La meilleure protection reste le BOSS (Bulletin officiel de la Sécurité sociale), dont les instructions sont opposables à l’administration.
Toutefois, seule une analyse experte de vos pratiques et de vos paramétrages permet de sécuriser durablement votre gestion de la paie. Réaliser régulièrement un audit de conformité paie permet d’anticiper les anomalies et de sécuriser durablement la conformité sociale de l’entreprise.
Comment réaliser un audit de conformité paie ?
L'audit de conformité process paie se structure en 4 étapes :
Analyse du paramétrage logiciel (Cegid, Sage, ADP, Silae) — vérification de la RGDU, des allègements, des conventions collectives
Contrôle des déclarations DSN sur les 3 derniers exercices
Revue des procédures internes — gestion des absences, ruptures, temps de travail
Rapport de préconisations avec priorisation des corrections à apporter
L'EXTER RH réalise des audits de conformité paie pour les services paie de 3 000 à 15 000 bulletins/mois. Un premier diagnostic est réalisable en 2 à 3 semaines.
Besoin de valider votre niveau de risque ?
Nous pouvons vous aider à identifier les zones sensibles (paramétrage, congés, temps, ruptures, égalité salariale) et à fiabiliser vos pratiques.
Pour aller plus loin, consultez notre guide complet sur la conformité paie — bonnes pratiques, sécurisation et risque URSSAF.
La DSN de substitution 2026 marque un tournant majeur dans la gestion de la paie en France.
À partir de 2026, l’Urssaf (et la MSA) ne se contenteront plus de signaler vos anomalies déclaratives : elles pourront corriger vos données en lieu et place de l’employeur.
Pour les directions RH, responsables paie et DRH, ce n’est pas une simple évolution technique.
C’est une question de maîtrise de la donnée sociale et de responsabilité financière.
DSN 2026 : la correction devient obligatoire
La Déclaration Sociale Nominative (DSN) n’est plus une formalité mensuelle.
Aujourd’hui, elle structure :
80 procédures administratives remplacées
2 millions de flux mensuels
30 millions de droits sociaux sécurisés (retraite, IJSS, chômage…)
La fiabilité de vos données détermine directement les droits de vos salariés.
En 2026, le principe change :
👉 Si vous ne corrigez pas vos anomalies, l’Urssaf le fera pour vous.
C’est le mécanisme appelé DSN de substitution.
Qu’est-ce que la DSN de substitution ?
Inscrite dans la LFSS et encadrée par le décret du 29 décembre 2023, la DSN de substitution permet à l’Urssaf ou à la MSA :
d’identifier des anomalies persistantes
de notifier l’employeur
puis de corriger directement les données déclarées
Il ne s’agit pas d’une assistance.
Il s’agit d’un dispositif de dernier recours visant à garantir les droits sociaux des salariés.
La responsabilité juridique de l’employeur, elle, reste entière.
CRM 119, 120, 124… Comprendre le calendrier 2026
Étape 1 : Les alertes mensuelles
Vous connaissez déjà :
CRM 119 (H+4)
CRM 120 (J+5)
Ces comptes rendus signalent les anomalies détectées après dépôt de la DSN.
Tant qu’elles sont corrigées, tout va bien.
Étape 2 : Le pivot du 24 mars 2026 – CRM 124
Le CRM 124 (CRM de rappel annuel) sera notifié le 24 mars 2026.
Il récapitule :
les anomalies non corrigées de l’année précédente
les écarts persistants sur les bases déclarées
À partir de cette date, vous disposez de 2 échéances (2 exigibilités) pour agir.
Trois scénarios possibles
1. Correction dans les délais
Vous régularisez via des blocs de changement en DSN. Résultat : La procédure s’arrête.
2. Opposition argumentée
Vous contestez via le service « Suivi DSN ». Attention : Si l’opposition est rejetée, la substitution devient automatique.
3. Inaction
Aucune action de votre part. Résultat : Émission d’une DSN de substitution (CRM 132) en juin 2026.
Périmètre 2026 : quelles données sont contrôlées ?
Pour 2026, le dispositif cible principalement :
L’assiette brute plafonnée
Les codes DIPA01i (temps plein)
Les codes DIPA01j (temps partiel)
Ce périmètre impacte directement :
les droits retraite
les bases plafonnées
les équilibres de cotisations
Une erreur sur ces éléments n’est jamais neutre.
Une anomalie = une action
Point critique du dispositif :
Il n’existe pas de contestation globale.
👉 1 anomalie = 1 correction ou 1 opposition individuelle.
Sans suivi mensuel structuré, la gestion devient :
chronophage
fragmentée
à risque élevé de rejet
Pour un service paie, cela impose une traçabilité fine, mois par mois.
DSN de substitution : le risque financier sous-estimé
Une DSN de substitution génère :
un rappel immédiat de cotisations
des majorations de retard
un impact direct sur la trésorerie
Et surtout, la contestation n’est pas suspensive.
Même en cas de recours devant la Commission de Recours Amiable (CRA) :
les majorations continuent de courir
le paiement reste exigible
Vous devez payer pour stopper les pénalités.
Le décalage de trésorerie peut devenir significatif, notamment pour les structures multi-établissements.
Pour les entreprises souhaitant sécuriser leur conformité déclarative, l’externalisation de la paie permet d’intégrer des contrôles experts et un pilotage continu des anomalies DSN.
Les 4 erreurs DSN les plus fréquentes
Pour sécuriser votre paie 2026, concentrez vos contrôles sur :
1. Identification du salarié (NIR / État civil)
Erreur = blocage des droits retraite et IJSS.
2. Périodes d’activité / absences (SAT)
Impact direct sur indemnisation maladie et chômage.
3. Nature et quotité du contrat
Incohérences = blocage attestations France Travail.
4. Bases de rémunération (CSG, PAS, plafonds)
Erreur = mauvais calcul de cotisations et rappels futurs.
La seule stratégie viable : le contrôle « au fil de l’eau ».
Cela implique :
vérification mensuelle des CRM
tableau de suivi des anomalies
simulation annuelle des écarts
traçabilité des corrections
sécurisation des paramétrages SIRH
L’objectif n’est plus seulement de produire une paie juste.
L’objectif est de produire une paie certifiée et alignée avec les contrôles Urssaf.
Une fiabilisation durable passe souvent par une revue de paramétrage SIRH ou une mission d’accompagnement AMOA paie pour sécuriser les flux déclaratifs.
DSN 2026 : un changement de posture pour les services paie
La DSN de substitution signe :
la fin du traitement différé
la fin des anomalies « qu’on régularisera plus tard »
la fin du pilotage en réaction
En 2026, la conformité devient prédictive.
La question n’est plus : « L’anomalie est-elle grave ? »
Mais : « Sera-t-elle substituée ? »
Anticiper dès maintenant : le levier stratégique
Les entreprises qui sécuriseront leur DSN avant mars 2026 auront :
une meilleure maîtrise de leur trésorerie
une donnée sociale fiabilisée
une réduction des risques contentieux
une crédibilité renforcée vis-à-vis des organismes
La DSN de substitution n’est pas une assistance administrative.
C’est un signal d’alerte sur la robustesse de vos processus internes.
En résumé
La DSN de substitution 2026 impose :
une discipline mensuelle stricte
une gestion individualisée des anomalies
une anticipation financière
une refonte des pratiques de contrôle
La responsabilité de l’employeur reste totale, même en cas de correction par l’Urssaf.
DSN 2026 : êtes-vous réellement conforme ?
Chez L’EXTER RH, nous accompagnons les directions RH et services paie dans :
La subrogation IJSS est un enjeu financier majeur pour les entreprises : jusqu'à 25% des indemnités journalières dues ne sont jamais récupérées. Pour comprendre les mécanismes, les pièges à éviter et les nouveautés réglementaires, nous avons reçu Sonia Moussouni, chargée de la relation entreprise à la CPAM des Hauts-de-Seine.
Dans cette interview exclusive, nous décryptons les mécanismes de la subrogation, les pièges à éviter et les nouveautés réglementaires à venir.
1. Les conditions essentielles pour l'indemnisation des salariés
Pour qu'un salarié puisse percevoir des Indemnités Journalières de Sécurité Sociale (IJSS), plusieurs critères doivent être remplis :
Conditions administratives : Pour un arrêt de moins de 6 mois, le salarié doit avoir effectué au moins 150 heures sur les 3 mois précédant l'arrêt. Au-delà de 6 mois, ce seuil passe à 600 heures, avec une affiliation minimale de 12 mois à la CPAM.
Conditions médicales : L'avis du médecin conseil de la CPAM peut être requis dans certains cas pour valider l'indemnisation.
Le conseil de l'expert : Près d'un tiers des dossiers sont bloqués par manque de pièces justificatives. Un suivi rigoureux est indispensable pour atteindre le taux moyen d'indemnisation de 80 %.
2. Subrogation IJSS : maîtriser l'attestation de salaire et les délais DSN
La subrogation permet à l'employeur de percevoir directement les IJSS à la place du salarié en contrepartie du maintien de salaire.
Sonia Moussouni rappelle des points de vigilance cruciaux :
Délais : En cas d'arrêt non subrogé via la DSN, vous disposez de 5 jours pour établir le signalement.
RIB : Il doit être unique par SIRET, quel que soit le risque.
Dates de subrogation : Ne cessez jamais la subrogation à la fin théorique de l'arrêt, car vous ignorez si le salarié sera prolongé.
L'utilisation de la DSN (Déclaration Sociale Nominative) reste le moyen le plus fiable et sécurisé pour limiter les erreurs, car les données sont directement issues de votre logiciel de paie.
3. Erreurs courantes sur la subrogation IJSS : risques financiers à anticiper
Une attestation de salaire erronée (salaire mal saisi, dernier jour de travail incorrect) bloque systématiquement le paiement. Sans retour de votre part après une relance de la CPAM, le dossier ne sera pas indemnisé.
De plus, le salarié doit transmettre ses volets 1 et 2 sous 48 heures sous peine de sanctions financières (réduction de 50 % des IJSS, voire suspension totale en cas de récidive).
Ces erreurs, cumulées au manque de relances actives, expliquent pourquoi de nombreuses entreprises perdent des sommes importantes chaque année, atteignant parfois le délai de forclusion de 2 ans.
4. Quelles évolutions pour 2025-2026 ?
Le paysage de la gestion des absences continue d'évoluer :
Nouveau Cerfa sécurisé : Obligatoire dès septembre 2025, tout ancien formulaire sera refusé par la CPAM.
Compte Entreprise : Unification de tous les téléservices sur une plateforme unique.
Congés parentaux : Des évolutions sont attendues sur la durée des congés maternité et paternité.
Optimisez votre gestion des IJSS avec L'EXTER RH
Face à la complexité croissante des réglementations (baisse du plafond de calcul de 1,8 à 1,4 SMIC, fin de la tolérance week-end), l'externalisation devient un levier de performance.
Chez L’EXTER RH, nous vous accompagnons via deux solutions dédiées :
EXTER’Care : Pour la gestion quotidienne et la fiabilisation de vos absences via un outil de pilotage connecté.
EXTER’Recouv : Un audit complet pour identifier et récupérer vos IJSS non versées. Nous avons déjà permis à un client de récupérer près d'un million d'euros en 24 mois.
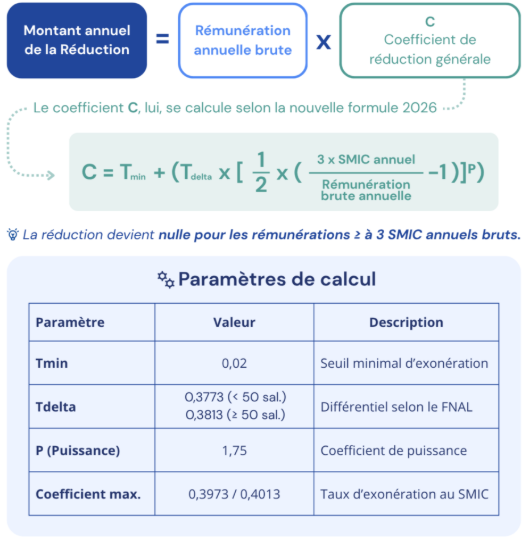
À compter du 1er janvier 2026, la Réduction Générale des Cotisations Patronales (RGCP), aussi appelée réduction Fillon, sera remplacée par un nouveau dispositif : la Réduction Générale Dégressive Unique, ou RGDU 2026.
Cette réforme majeure modifie en profondeur les allègements de cotisations patronales. Mais concrètement, qu’est-ce qui change ? Qui y gagne ? Qui y perd ? Et comment préparer votre paie pour 2026 ?
Les points essentiels à retenir sur la RGDU 2026
L’objectif principal de cette réforme est de simplifier les calculs avec une formule unique et d’inciter aux augmentations jusqu’aux salaires médians, en lissant les allègements.
Ce qui disparaît :
Fin des taux réduits maladie et allocations familiales :
Réduction maladie de 7% (plafonnée à 2.25 SMIC)
Réduction allocations familiales de 3.45% (plafonnée à 3.3 SMIC)
Fusion des allègements existants (sauf cas spécifiques comme LODEOM, ZFU, TODE, aides à domicile…)
Disparition complète de la RGCP, remplacée par une formule unique et standardisée.
Ce qui change avec la RGDU :
Cette réforme ambitieuse vise à simplifier les calculs, harmoniser les dispositifs, et corriger certains effets controversés du système actuel, en particulier les fameux “effets de seuil”.
Le plafond d’éligibilité est étendu : La réduction s’applique désormais jusqu’à 3 SMIC, contre 1.6 SMIC auparavant. Cela élargit la population concernée, mais modifie aussi la logique de calcul.
Formule de calcul modifiée : plus dégressive, avec une puissance exponentielle (P = 1.75)
Seuil minimal d’exonération introduit : 2 %
Coefficient maximal inchangé : 0.3973 pour les entreprises < 50 salariés ; 0.4013 pour les entreprises ≥ 50 salariés.
Règles de cumul et exclusion
La RGDU 2026 ne pourra pas être cumulée, sur une même période, avec d’autres exonérations de cotisations patronales pour un même salarié.
Ce principe d’exclusivité impose une vigilance dans la gestion de vos paramétrages paie.
En revanche, un cumul reste possible au cours de l’année, à condition que les dispositifs s’appliquent sur des périodes distinctes.
Certaines mesures dérogatoires peuvent néanmoins être maintenues en parallèle, notamment :
la déduction forfaitaire pour heures supplémentaires,
l’exonération des aides à domicile (sous conditions strictes),
les taux réduits pour certaines professions spécifiques (journalistes, VRP, médecins),
ou encore la déduction forfaitaire pour frais professionnels.
Les employeurs devront donc anticiper finement l’application de ces dispositifs afin d’optimiser leurs allègements sans risquer de les voir remis en cause.
Comment se calcule la RGDU ?
Exemple de calcul
Pour que cela soit plus clair pour vous, voyons avec l’exemple suivant :
Pour une rémunération annuelle brute de 24 000 € / an :
SMIC annuel 2025 : 21 621.60 €
Taux minimal (Tmin) : 0.02
Taux delta (Tdelta) : 0.3813 (entreprise de 50 salariés ou +)
Exposant P : 1.75
Coefficient C ≈ 0,3077
Montant annuel de la réduction ≈ 24 000 × 0.3077
Réduction ≈ 7 384.80 € par an
Dans cet exemple, la RGDU 2026 est-elle avantageuse par rapport à la RGCP 2025 ?
Salaire brut annuel
RGCP 2025
RGDU 2026
Différence
24 000 €
32.5 %
30.77 %
- 1.73 pt ↓
RGDU et PPV : comment les combiner en 2026 ?
Depuis 2025, la Prime de Partage de la Valeur (PPV) est intégrée dans la rémunération brute pour le calcul du coefficient RGDU. Concrètement, cela signifie que le versement d'une PPV augmente mécaniquement la rémunération de référence — et donc fait baisser le coefficient de réduction.
Exemple concret : un salarié à 1.3 SMIC bénéficie d'un coefficient RGDU élevé. Si vous lui versez une PPV de 1 000 €, sa rémunération de référence augmente, son coefficient RGDU diminue. Le gain net pour l'employeur dépend du différentiel entre l'avantage PPV et la perte sur la RGDU.
Ce point est stratégique pour les entreprises qui ont une politique de PPV étendue — la simulation individuelle est indispensable avant tout versement.
RGDU et absence salarié : quel impact sur le calcul ?
Les absences qui réduisent la rémunération impactent le calcul de la RGDU de deux façons : la rémunération brute de référence est proratisée, et le SMIC de référence est également proratisé en fonction des heures réellement travaillées.
La DSN 2026 a introduit deux nouveaux codes pour gérer cette proratisation correctement :
Code 028 : rémunération perçue hors éléments non affectés par l'absence
Code 029 : rémunération habituelle mois complet
Le paramétrage de ces codes dans votre logiciel (Cegid, Sage, ADP, Silae) est à vérifier impérativement dès janvier 2026.
Point de vigilance : en cas d'arrêt maladie avec maintien employeur, seule la part maintenue par l'employeur entre dans la rémunération de référence — pas les IJSS versées directement par la CPAM. Un paramétrage incorrect sur ce point génère des coefficients RGDU erronés sur l'ensemble des dossiers concernés.
RGDU 2026 vs RGCP 2025 : qui y gagne ?
Pour un employeur de plus de 50 salariés, voici la comparaison des taux de réduction :
Rémunération (x SMIC)
RGDU 2026
RGCP 2025
Commentaire
SMIC
40.13 %
40.13 %
=
1.1 SMIC
31.50 %
32.29 %
RGCP + avantageux
1.2 SMIC
25.05 %
25.76 %
1.3 SMIC
19.57 %
19.57 %
=
1.4 SMIC
16.32 %
15.50 %
RGDU + avantageux
1.5 SMIC
13.34 %
11.39 %
1.6 SMIC
10.97 %
7.80 %
1.7 SMIC
9.09 %
7.80 %
1.8 SMIC
7.58 %
7.80 %
RGCP + avantageux
1.9 SMIC
6.36 %
7.80 %
2 SMIC
5.37 %
7.80 %
2.2 SMIC
3.93 %
7.80 %
2.3 SMIC
3.41 %
1.80 %
RGDU + avantageux
2.5 SMIC
2.68 %
1.80 %
2.7 SMIC
2.24 %
1.80 %
2.9 SMIC
2.03 %
1.80 %
3 SMIC
0 %
1.80 %
RGCP + avantageux
> 3.3 SMIC
0 %
0 %
Ainsi, la RGDU 2026 est avantageuse pour les rémunérations de 1.4 à 1.7 SMIC, ainsi qu’entre 2.3 et 2.9 SMIC.
En revanche, la nouvelle réforme est clairement défavorable pour les tranches basses et élevées ainsi que certaines tranches intermédiaires (notamment autour du SMIC, entre 1.8 et 2.2 SMIC et pour les rémunérations supérieures à 3 SMIC), où la RGCP 2025 était plus favorable.
La réforme 2026 n’est pas universellement gagnante ou perdante, d’où l’importance de simuler l’impact global pour chaque entreprise.
Quels impacts sur la Paie et la DSN ?
Paramétrage de la formule exponentielle dans les logiciels de paie
Prise en compte des heures supplémentaires, primes affectées par l’absence, etc.
Ajustement des DSN mensuelles pour refléter correctement la réduction
Vérification des éléments exclus ou non affectés par l’absence (cf. fiche DSN 2681)
Autre nouveauté : La PPV (Prime de Partage de la Valeur) doit être intégrée dans la rémunération brute pour le calcul de la RGDU, depuis 2025.
Ce que cela change concrètement pour les entreprises.
Le plafond d’allègement sera plus haut à compter du 1er janvier 2026 (dès l’application de la réforme), ce qui bénéficiera surtout aux PME. La dégressivité sera plus étendue, favorisant les entreprises valorisant les augmentations salariales jusqu’aux salaires médians, et il y aura moins d’effet de seuil sur les hausses de salaire.
Pour les entreprises dont les salariés ont une rémunération proche de 2 ou 3 SMIC, on constate une réelle perte sur l’exonération des cotisations patronales.
Et enfin, ne surtout pas oublier de revoir vos paramétrages Paie impérativement !
Comment anticiper la RGDU ?
L’anticipation passe par 3 leviers clés :
Effectuez une simulation budgétaire des impacts sur les différents niveaux de rémunération de votre entreprise.
Faites un audit et une mise à jour de vos outils Paie.
Formez et sensibilisez vos équipes.
Notre accompagnement.
Nos experts Paie et SIRH L’EXTER RH accompagnent déjà plusieurs entreprises dans leur transition vers la RGDU 2026.
Nous pouvons :
Réaliser un audit de vos paramétrages actuels
Effectuer une simulation des impacts budgétaires de 2026
Vous préconiser des optimisations Paie et DSN
Mettre à jour vos outils et trames de calcul
Simulateur RGDU 2026 : calculez votre réduction en ligne
Plutôt que de manipuler des formules complexes, utilisez le simulateur en ligne mis à disposition par Compta-Online — il intègre la formule officielle 2026 avec les bons paramètres (Tdelta, Tmin, exposant P = 1,75).
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.